


Privat24 – mobile bank
4,8721.00 Bewertungen
App-Details
- Version
- 7.13.03
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- JSC CB PrivatBank
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
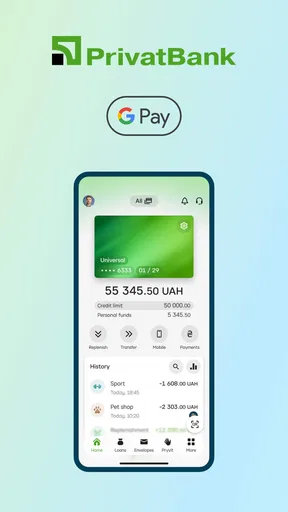
 Analyse von AppCompare
Für mich ist Privat24 am überzeugendsten, wenn ich eine konkrete Bankaufgabe direkt am Smartphone erledigen möchte und nicht erst eine umfassende Finanzplanung aufbauen will. Die App bündelt den Zugang zu alltäglichen Vorgängen und weiteren Bankthemen; ihre Stärke ist dabei die unmittelbare Verfügbarkeit. Wer dagegen ein neutrales Cockpit für mehrere Banken oder tiefgehende Auswertungen sucht, sollte die Erwartungen anders setzen.
Diese Unterscheidung ist wichtig: Eine mobile Banking-App kann Wege verkürzen, aber sie macht nicht jede finanzielle Entscheidung einfacher. Ich sehe Privat24 deshalb als praktische Verbindung zur eigenen Bank, nicht als Ersatz für sorgfältiges Prüfen oder für ein spezialisiertes Haushaltsbuch. Gerade diese klare Rolle hilft dabei, die vielen Bereiche der App sinnvoll einzuordnen.
Was die gebündelten Funktionen im Alltag verändern
Wenn Zahlungen, Überweisungen, Cashback, Einlagen und Kredite nebeneinander erreichbar sind, entsteht ein Vorteil, der über weniger App-Wechsel hinausgeht: Ich kann eine Geldbewegung und den dazugehörigen finanziellen Kontext am selben Ort prüfen. Das ist hilfreich, wenn ich etwa vor einer geplanten Zahlung erst mein verfügbares Geld ansehen und anschließend entscheiden möchte, ob sie jetzt passt. Es ersetzt allerdings keine ausführliche Planung, wenn ich Einnahmen und Ausgaben über längere Zeit systematisch vergleichen will.
Im Vergleich zu einer klassischen Banking-Website ist die App besonders dann naheliegend, wenn ich unterwegs eine einzelne Aufgabe erledigen muss. Gegenüber einer unabhängigen Finanzübersicht hat sie einen anderen Schwerpunkt: Sie führt zu Bankgeschäften und Bankprodukten, statt vor allem Konten verschiedener Anbieter zusammenzuführen. Wer nur Ausgaben kategorisieren oder Sparziele über mehrere Institute hinweg verfolgen möchte, dürfte mit einer ergänzenden Lösung mehr anfangen können.
Eine sinnvolle Grenze zwischen Bequemlichkeit und Entscheidung
Bei Krediten und Einlagen würde ich die bequeme Erreichbarkeit nicht mit einer Empfehlung verwechseln. Mein sinnvollster Einsatz wäre, Informationen in Ruhe zu prüfen und erst danach zu entscheiden, ob ein Produkt zu meiner Situation passt. Wenn ich lediglich schnell eine Kreditoption anklicke, ohne Laufzeit, Rückzahlung und eigene finanzielle Belastbarkeit mitzudenken, hilft mir die mobile Bedienung nicht weiter. Bei komplexen Entscheidungen ist ein ruhiger Vergleich außerhalb des spontanen App-Moments oft die bessere Wahl.
Auch für Menschen, die ihr Smartphone nur ungern für sensible Vorgänge nutzen, ist der mobile Zugang nicht automatisch ideal. Sie können Bankgeschäfte weiterhin lieber am Computer erledigen und das Telefon auf einfache Kontrollen beschränken. Privat24 ist dann am nützlichsten, wenn die zusätzliche Erreichbarkeit den Alltag tatsächlich erleichtert und nicht bloß eine weitere Möglichkeit schafft, unter Zeitdruck Geldbewegungen anzustoßen.
Wer seine Bankgeschäfte nicht mehr an einen Desktop oder an eine Filiale binden möchte, findet in Privat24 eine mobile Finanz-App mit einem klaren Schwerpunkt: Zahlungen, Überweisungen und die tägliche Verwaltung des eigenen Geldes sollen direkt auf dem Smartphone erledigt werden. Ich habe die Anwendung als Werkzeug für den Alltag betrachtet, nicht als bloße digitale Visitenkarte einer Bank. Dabei fällt schnell auf, dass sie deutlich mehr sein möchte als ein Kontostand-Anzeiger.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Die App stammt von JSC CB PrivatBank und ist kostenlos erhältlich. Sie gehört zur Kategorie Finanzen, richtet sich laut Altersfreigabe an Nutzer ab null Jahren und läuft ab Android 7.0. Die aktuelle Version ist 7.13.03. Mit einer durchschnittlichen Bewertung von 4,8 bei rund 1,7 Millionen Bewertungen und über zehn Millionen Installationen gehört sie außerdem zu den etablierten mobilen Bankangeboten. Diese Reichweite ersetzt keine persönliche Prüfung, zeigt aber, dass Privat24 nicht für eine kleine Nischengruppe entwickelt wurde.
Was mich bei Privat24 im Alltag überzeugt
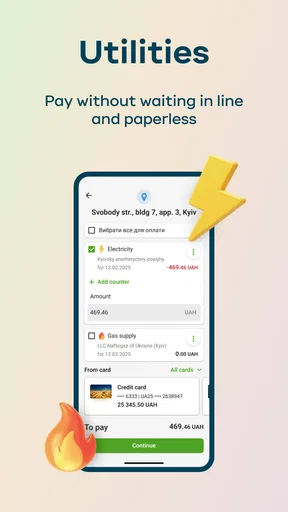
Der wichtigste Eindruck nach der ersten Nutzung ist die Bündelung vieler Geldthemen an einem Ort. Neben Zahlungen und Überweisungen gehören auch Cashback, Einlagen und Kredite zum Funktionsumfang. Dadurch muss ich nicht für jede Aufgabe zwischen einer Banking-App, einem Bonusprogramm und einer separaten Finanzübersicht wechseln. Gerade bei kleinen täglichen Erledigungen ist das angenehm: Geld senden, eine Zahlung prüfen oder den Überblick über vorhandene Produkte behalten, ohne jedes Mal einen Browser zu öffnen.
Privat24 ist dabei nicht als reine Budget-App gedacht. Wer eine Anwendung sucht, die automatisch jede Ausgabe in ein ausgefeiltes Haushaltsmodell einordnet, könnte sich eine andere Lösung wünschen. Der Schwerpunkt liegt klar auf dem direkten Umgang mit Bankgeschäften. Das ist eine Stärke, wenn ich eine Überweisung schnell anstoßen oder eine Zahlung kontrollieren möchte. Es ist weniger passend, wenn mein Hauptziel langfristige Vermögensplanung, detaillierte Ausgabenanalyse oder die Verwaltung mehrerer Banken in einem neutralen Cockpit ist.
Besonders praktisch finde ich den mobilen Ansatz bei Situationen, in denen ich nicht am eigenen Rechner sitze. Nach einem Einkauf kann ich eine Zahlung kontrollieren, unterwegs Geld übertragen oder mich um eine fällige Angelegenheit kümmern. Das klingt zunächst selbstverständlich, macht aber einen Unterschied, wenn die Alternative aus dem Öffnen einer Desktop-Seite, dem Suchen nach Zugangsdaten und mehreren zusätzlichen Schritten besteht. Der eigentliche Vorteil von Privat24 liegt für mich in der kurzen Strecke zwischen Anliegen und erledigter Bankaktion.
Auch die Einbindung von Cashback ist interessant, weil sie den Blick auf eine Zahlung über den reinen Abgang hinaus erweitert. Ich würde diesen Bereich allerdings nicht als Grund nehmen, jede Ausgabe danach auszurichten. Cashback lohnt sich nur, wenn die zugrunde liegende Zahlung ohnehin sinnvoll ist. Die App kann den Überblick erleichtern, aber sie sollte nicht dazu verleiten, mehr auszugeben, nur weil eine Rückvergütung möglich erscheint.
Für wen der Einstieg besonders leicht ist
Einsteiger profitieren davon, dass Privat24 mehrere typische Geldaufgaben in einer App zusammenführt. Wer bisher Bankgeschäfte vor allem über eine Website erledigt hat, bekommt einen direkteren mobilen Zugang. Auch Nutzer, die regelmäßig Überweisungen ausführen oder Zahlungen unterwegs prüfen, finden hier einen nachvollziehbaren Anwendungsfall. Die kostenlose Nutzung senkt die Hürde, die App zunächst auszuprobieren, ohne sofort ein zusätzliches Budget einplanen zu müssen.
Weniger überzeugend ist das Konzept für Menschen, die ihre Finanzen bewusst bei mehreren Instituten verteilen und alles in einer unabhängigen App zusammenfassen möchten. Ebenso sollten Nutzer, die eine besonders ausführliche Finanzplanung erwarten, ihre Ansprüche vorher realistisch einordnen. Privat24 ist in erster Linie ein Zugang zu den Bankfunktionen von PrivatBank und kein universelles Finanzlabor für jede denkbare Geldstrategie.
Von der Installation bis zur ersten erledigten Zahlung
Nach der Installation würde ich nicht versuchen, sofort alle Bereiche zu erkunden. Für den ersten Durchlauf ist es sinnvoller, ein konkretes Ziel zu wählen: den Kontostand ansehen, eine Zahlung prüfen oder eine Überweisung vorbereiten. Dieser kleine Fokus macht den Einstieg übersichtlicher und verhindert, dass die Bereiche für Einlagen, Kredite und Cashback direkt miteinander vermischt werden.
Beim Einrichten sollte ich mir Zeit für die Anmeldung und die Sicherheitsabfragen nehmen. Bei einer Finanz-App ist ein möglichst schneller Start weniger wichtig als ein sauber eingerichteter Zugang. Ich würde deshalb darauf achten, dass ich die verwendeten Zugangsdaten sicher verwalte und die Bestätigungsschritte nicht gedankenlos überspringe. Die App ist zwar für mobile Nutzung gedacht, aber das Smartphone bleibt ein sensibles Gerät, sobald damit Zahlungen und Kontoinformationen erreichbar sind.
Für den ersten sinnvollen Erfolg empfehle ich eine einfache Reihenfolge. Zuerst öffne ich den Bereich, in dem mein verfügbares Geld oder die aktuellen Kontobewegungen sichtbar sind. Danach prüfe ich, ob die angezeigten Informationen zu meiner Erwartung passen. Erst dann starte ich eine Überweisung oder Zahlung. Diese Reihenfolge klingt banal, hilft aber dabei, nicht aus Versehen mit einem falschen Konto, Betrag oder Verwendungszweck weiterzugehen.
Bei einer Überweisung würde ich die Eingaben nicht nur auf den Betrag reduzieren. Empfänger, Kontodaten und Zweck verdienen eine kurze Kontrolle vor der Bestätigung. Gerade auf einem kleinen Bildschirm kann ein Tippfehler leichter übersehen werden. Meine praktische Regel lautet: Nach dem Ausfüllen einmal langsam von oben nach unten lesen und erst danach bestätigen. Das kostet wenige Sekunden und ist bei Geldbewegungen sinnvoller als blindes Vertrauen in die Geschwindigkeit der App.
Ein weiterer nützlicher Arbeitsablauf ist die Kontrolle nach dem Absenden. Ich würde nicht sofort annehmen, dass eine Zahlung erledigt ist, nur weil der letzte Button betätigt wurde. Stattdessen sollte ich prüfen, ob der Vorgang in der Übersicht oder im Verlauf nachvollziehbar erscheint. Diese Gewohnheit hilft besonders dann, wenn die Verbindung kurz unterbrochen war oder ich während des Vorgangs zwischen anderen Apps gewechselt habe.
Ein realistischer Alltagstest
Stellen wir uns vor, ich erhalte unterwegs eine Nachricht, dass eine Rechnung bezahlt werden muss. Ich öffne Privat24, verschaffe mir zunächst einen Überblick über das verfügbare Guthaben und suche anschließend den passenden Zahlungs- oder Überweisungsbereich. Nach der Eingabe der Empfängerdaten kontrolliere ich Betrag und Zweck, bestätige den Vorgang und sehe anschließend im Verlauf nach. Der Erfolg besteht nicht darin, möglichst schnell zu tippen, sondern darin, die Zahlung ohne zusätzlichen Computer und ohne unnötige Suche sauber abzuschließen.
Genau in solchen Situationen wirkt die App stärker als eine klassische Banking-Website. Die mobile Oberfläche ist näher an dem Gerät, das ich ohnehin in der Hand halte. Gleichzeitig darf ich die Bequemlichkeit nicht mit Sorglosigkeit verwechseln. Eine kleine Anzeige oder ein vertrauter Ablauf bedeutet nicht, dass ich die Zahlung ungeprüft bestätigen sollte. Bei Finanz-Apps ist der beste Komfort der, der Fehler reduziert und nicht nur Klicks spart.
Wo neue Nutzer leicht ins Stocken geraten
Die Vielzahl der angebotenen Bereiche kann am Anfang verwirrend sein. Zahlungen, Überweisungen, Cashback, Einlagen und Kredite gehören zwar zur selben App, verfolgen aber unterschiedliche Ziele. Wer nur Geld senden möchte, muss nicht sofort sämtliche Finanzprodukte verstehen. Ich würde die zusätzlichen Bereiche zunächst als separate Werkzeuge betrachten und nicht als verpflichtende Bestandteile des Einstiegs.
Auch der Unterschied zwischen einer allgemeinen Zahlung und einer Überweisung kann für Einsteiger unklar sein. Die passende Auswahl hängt davon ab, wohin das Geld gehen soll und welche Angaben dafür benötigt werden. Wenn ich unsicher bin, würde ich nicht einfach die erstbeste Option wählen, sondern den Vorgang abbrechen und die Angaben noch einmal prüfen. Bei einer Bank-App ist ein zusätzlicher Blick auf den Kontext besser als ein schneller, aber falscher Start.
Cashback kann ebenfalls Erwartungen wecken, die man nüchtern betrachten sollte. Eine Rückvergütung ist kein allgemeiner Preisnachlass auf jede Transaktion. Ich würde den Bereich als ergänzende Möglichkeit ansehen und die Bedingungen der jeweiligen Aktion lesen, bevor ich ihn in meine Einkaufsplanung einbeziehe. Der konkrete Nutzen hängt davon ab, ob die angebotene Rückvergütung zu meinem tatsächlichen Verhalten passt.
Bei Einlagen und Krediten gilt für mich eine noch strengere Regel. Die App kann den Zugang zu solchen Themen vereinfachen, aber sie ersetzt nicht die Entscheidung, ob ein Produkt zu meiner finanziellen Lage passt. Ein Kredit sollte nicht allein deshalb interessant wirken, weil er bequem über das Smartphone erreichbar ist. Umgekehrt kann eine Einlage sinnvoll sein, wenn sie zu meinem Ziel, meiner verfügbaren Summe und meinem Zeithorizont passt. Die mobile Oberfläche macht die Verwaltung einfacher, nicht automatisch die Entscheidung.
Die kleinen Gewohnheiten, die Privat24 sicherer und nützlicher machen
Mein erster konkreter Tipp ist, nach wichtigen Aktionen nicht sofort die App zu schließen. Ein kurzer Blick auf den Verlauf schafft eine zusätzliche Kontrolle und hilft, den Status des Vorgangs zuzuordnen. Das ist besonders nützlich, wenn ich mehrere Zahlungen nacheinander erledige und später nicht mehr sicher weiß, welche bereits angestoßen wurde.
Der zweite Tipp betrifft die Trennung von Routine und Ausnahme. Für wiederkehrende, bekannte Zahlungen kann ein fester Prüfablauf genügen: Empfänger, Betrag, Zweck, Bestätigung und anschließende Kontrolle. Bei einer ungewöhnlich hohen Summe oder einem neuen Empfänger würde ich dagegen bewusst langsamer vorgehen und die Angaben außerhalb der App noch einmal mit der ursprünglichen Rechnung vergleichen.
Drittens lohnt es sich, Cashback nicht isoliert zu betrachten. Ich würde die Funktion erst dann regelmäßig nutzen, wenn ich verstanden habe, welche Angebote tatsächlich zu meinen ohnehin geplanten Ausgaben passen. So bleibt die Rückvergütung ein Bonus und wird nicht zum Grund für unnötige Einkäufe. Dieser Unterschied ist klein, aber im Alltag wichtiger als ein möglichst auffälliger Bonusbereich.
Ein vierter praktischer Gedanke betrifft die Auswahl des Geräts. Privat24 ist für mobile Nutzung gemacht, trotzdem sollte ich sensible Aktionen nicht hastig in einer überfüllten Umgebung durchführen. Wenn ich gerade unterwegs bin und kaum prüfen kann, was ich eingebe, ist es vernünftiger, den Vorgang kurz zu verschieben. Die App macht Bankgeschäfte erreichbar; sie verpflichtet mich nicht, jede Zahlung sofort und unter schlechten Bedingungen auszuführen.
Mein Urteil nach dem Einstieg
Privat24 ist eine überzeugende Wahl für Menschen, die ihre Bankgeschäfte von PrivatBank direkt auf dem Smartphone erledigen möchten. Zahlungen, Überweisungen und der Zugriff auf weitere Finanzbereiche sind in einer Anwendung gebündelt. Dass die App kostenlos ist und bereits seit dem 17. März 2011 angeboten wird, macht den Einstieg zusätzlich unkompliziert. Die hohe Verbreitung und die starke Durchschnittsbewertung passen zu meinem Eindruck, dass hier ein ausgereiftes, breit genutztes Produkt vorliegt.
Die Anwendung ist aber nicht automatisch die beste Lösung für jeden. Wer eine bankunabhängige Gesamtansicht, besonders tiefe Budgetanalysen oder eine reine Ausgaben-App sucht, sollte sich eher nach einem spezialisierten Werkzeug umsehen. Auch bei Krediten, Einlagen und Cashback bleibt die persönliche Prüfung entscheidend. Privat24 kann den Weg zur Information und Abwicklung verkürzen, nimmt mir aber nicht die Verantwortung für finanzielle Entscheidungen ab.
Für einen ersten Test würde ich deshalb klein anfangen: installieren, den Zugang sorgfältig einrichten, den Kontobereich prüfen und eine überschaubare Zahlung oder Überweisung nachvollziehbar durchführen. Danach lässt sich besser beurteilen, ob die mobile Arbeitsweise zum eigenen Alltag passt. Wenn du eine zentrale Banking-App für tägliche Vorgänge suchst und PrivatBank nutzt, ist Privat24 einen Versuch wert; wenn du dagegen vor allem unabhängige Finanzplanung brauchst, würde ich eine ergänzende oder alternative Lösung wählen.
Mein Gesamteindruck bleibt positiv, gerade weil die App nicht nur den Kontostand zeigt, sondern mehrere konkrete Finanzaufgaben zusammenführt. Ihre größte Stärke ist die direkte Erledigung unterwegs, ihre größte Herausforderung die Fülle der angebotenen Bereiche. Wer sich beim ersten Öffnen auf eine einzige Aufgabe konzentriert und jede Geldbewegung sorgfältig prüft, findet deutlich schneller in den Ablauf hinein. Für diese Nutzer kann Privat24 zu einem praktischen täglichen Zugang zur eigenen Bank werden.
Vorteile
- Viele Bankfunktionen bequem in einer einzigen App gebündelt.
- Schnelle Überweisungen innerhalb der Ukraine und an andere Banken.
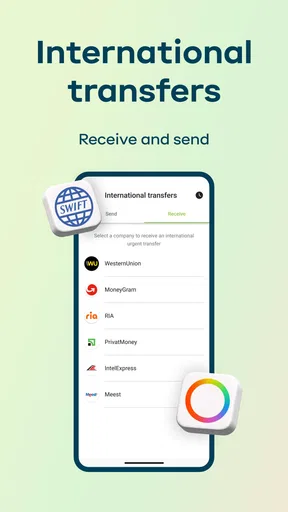
- Unterstützung für mehrere Währungen und internationale Zahlungen.
- Praktische Verwaltung von Karten
- Limits und Sicherheitsoptionen.
- Übersichtliche Anzeige von Kontoständen und Transaktionsverläufen.
Nachteile
- Für die vollständige Nutzung ist meist ein ukrainisches Konto erforderlich.
- Einige Funktionen setzen eine ukrainische Telefonnummer voraus.
- Internationale Überweisungen können zusätzliche Gebühren verursachen.
- Bei Wartungsarbeiten sind einzelne Bankdienste vorübergehend nicht verfügbar.
- Die App ist für Nutzer ohne Ukrainischkenntnisse teilweise schwer verständlich.
Häufig gestellte Fragen zu Privat24 – mobile bank
Was ist Privat24 und welche Funktionen bietet die mobile Banking-App?
Privat24 ist die mobile Banking-Anwendung von PrivatBank, mit der Nutzer ihre Konten und Karten über das Smartphone verwalten können. Je nach Region und Kontotyp lassen sich unter anderem Kontostände prüfen, Überweisungen durchführen, Rechnungen bezahlen, Karten sperren oder verwalten sowie Transaktionen kontrollieren. Der genaue Funktionsumfang kann von Land, Kontoart und verfügbaren Bankdiensten abhängen.
Ist Privat24 sicher für Überweisungen und den täglichen Zahlungsverkehr?
Privat24 verwendet verschiedene Sicherheitsfunktionen, um den Zugriff auf das Konto und die Bestätigung von Zahlungen zu schützen. Dazu können eine Anmeldung mit Passwort, biometrische Entsperrung, Bestätigungscodes und zusätzliche Sicherheitsprüfungen gehören. Trotzdem sollten Nutzer die App ausschließlich aus offiziellen App-Stores installieren, keine Zugangsdaten weitergeben und verdächtige Nachrichten oder Links ignorieren.
Kann ich mich bei Privat24 auch ohne ukrainische Telefonnummer oder ohne bestehendes PrivatBank-Konto registrieren?
Die Registrierung und Nutzung von Privat24 hängt in der Regel davon ab, ob bereits eine Kundenbeziehung mit PrivatBank besteht und welche Telefonnummer sowie Identifikationsdaten hinterlegt sind. Für bestimmte Funktionen kann eine Verifizierung der persönlichen Daten erforderlich sein. Personen ohne bestehendes Konto sollten vor dem Download prüfen, ob PrivatBank in ihrem Land verfügbar ist und welche Voraussetzungen aktuell gelten.
Welche Gebühren können bei Zahlungen, Überweisungen oder Kartenfunktionen in Privat24 anfallen?
Die Nutzung der App selbst ist normalerweise nicht automatisch mit einer einheitlichen Gebühr verbunden. Kosten können jedoch je nach Zahlungsart, Überweisung, Empfängerbank, Währung, Karte, Wechselkurs oder gewähltem Service entstehen. Vor der Bestätigung einer Transaktion zeigt Privat24 häufig die relevanten Beträge an. Dennoch empfiehlt es sich, das aktuelle Preisverzeichnis von PrivatBank zu prüfen.
Was kann ich tun, wenn ich mein Passwort vergessen habe oder der Zugang zu Privat24 nicht funktioniert?
Wenn die Anmeldung nicht möglich ist, sollten Nutzer zunächst die Internetverbindung, die App-Version und die eingegebenen Daten überprüfen. Über die Wiederherstellungs- oder Hilfeoptionen kann der Zugang je nach Situation zurückgesetzt werden. Bei gesperrten Karten, verdächtigen Aktivitäten oder Problemen mit der Identitätsprüfung sollte man den offiziellen PrivatBank-Kundendienst kontaktieren und niemals Codes oder Passwörter an unbekannte Personen weitergeben.


